地缘冲突未阻跌势 油价回落至93美元
地缘冲突消息仍在持续,原油价格却意外走低。布伦特原油跌至约93美元/桶,WTI原油下跌约3.5%,报85.50美元/桶。消息面与价格方向相反,说明市场交易的重心已从风险叙事转向供需事实。
一、消息与价格背离说明溢价出清
地缘冲突仍在延续,油价却下行,这一组合在能源市场并不罕见。冲突初期,市场按概率买保险,价格里嵌入的是对供应中断的预期;当冲突持续而未造成实际减产,保险的必要性下降,多头开始解除头寸,价格随之回吐。消息没变,定价的依据变了。
溢价出清有个可观察的顺序。先是最投机的资金离场,日内波动收窄;接着是趋势跟随资金减仓,价格跌破短期均线;最后才是产业与配置资金重新评估,这一步通常滞后且幅度更大。当前价格跌破关键位并放量下行,说明出清已推进到第二阶段。
二、93美元与85.50美元的价差结构
布伦特与WTI之间的价差反映的是运输与品质差异。布伦特定价北海及海运原油,对国际航运风险更敏感;WTI定价内陆交割的北美原油,受本地库存与管道约束更大。当地缘风险集中于海上通道时,布伦特通常获得更高的风险溢价,价差随之走阔。
本次两个基准同时下跌,价差并未显著扩大,说明抛压来自共同的宏观因素而非单一的运输风险。WTI下跌3.5%、跌至85.50美元,幅度大于布伦特,反映的是北美库存压力与本地供需的边际变化。价差不走阔,也意味着市场没有对航运通道作出新的定价。
三、库存与剩余产能构成缓冲
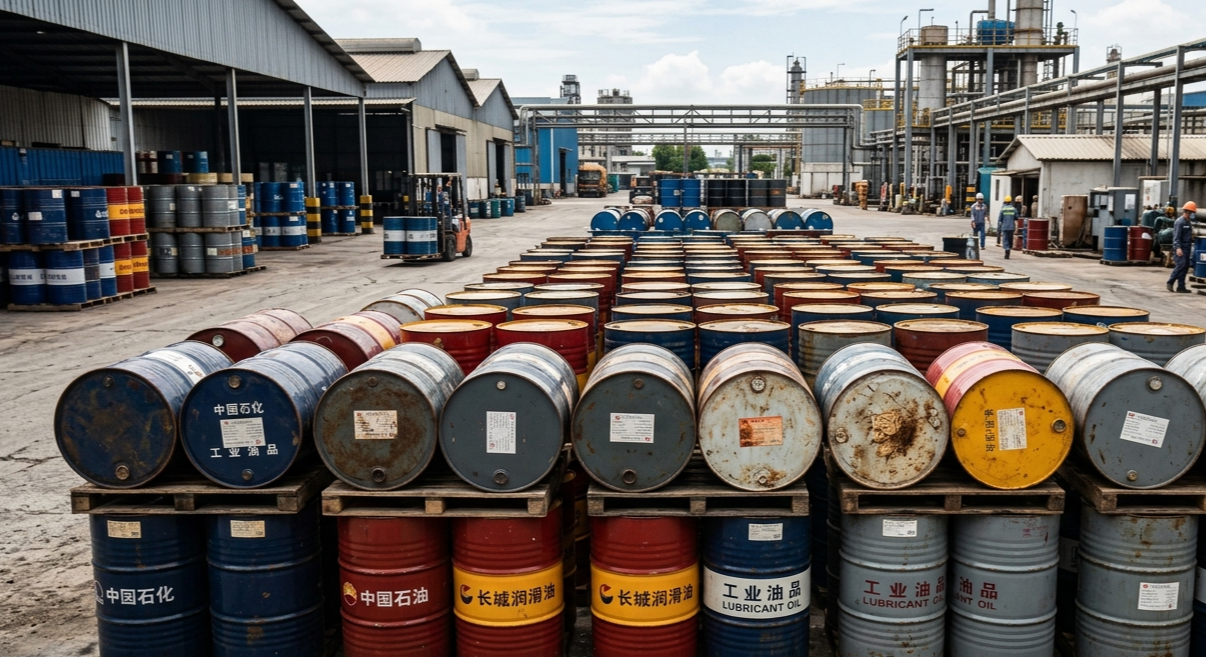
价格能否继续下行,取决于缓冲厚度。商业库存水平决定短期供需的松紧,库存偏高时,任何供应扰动都能被吸收,价格缺乏上行动能;剩余产能则决定中期弹性,产能充裕意味着减产或断供带来的缺口可以被其他产地填补。
这两项缓冲的存在,是溢价被剥离的现实基础。当地缘事件发生,市场先问的是缺口有多大、能否被填补;只要答案指向可填补,风险溢价就难以长期维持。这也是为何消息面持续紧张,价格却能回落的根本原因。

